


Drawdown kalkulators
Kā Lietot Kalkulatoru?
Vienkārši ievadiet sākuma bilanci, zaudējumu sērijas garumu un zaudējumus par katru darījumu (procentos), lai aprēķinātu paredzamo līdzekļu samazinājumu.
Kas ir drawdown?
Drawdown ir viens no galvenajiem faktoriem, vērtējot tirdzniecības sistēmas risku. Jūs bieži varat dzirdēt frāzi „bez riska nav peļņas”, tomēr cik liels risks ir pārāk liels?
Izmantojot drawdown vērtību, varat ātri noskaidrot, cik lielu risku ir uzņēmies ieguldījums.
Drawdown ir lielākais kritums no maksimuma (augstākā punkta) līdz ielejai (zemākajam punktam), izteikts procentos vai naudas izteiksmē.
Piemēram, ieguldījums ar 50% drawdown nozīmē, ka kādā brīdī tā realizētie vai nerealizētie zaudējumi veidoja 50% no ieguldījuma vērtības.
Kāda ir drawdown aprēķina formula?
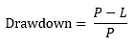
P = Maksimālais konta atlikums
L = Zemākais atlikums (ieleja)
Kā aprēķināt maksimālo kritumu?
Pieņemsim, ka jūsu konta atlikums sasniedz augstāko līmeni — $100 — un pēc tam samazinās līdz $72. Tas ir kritums, ko aprēķina šādi: (100-72)/100=28%.
Ikreiz, kad konts sasniedz jaunu maksimumu, nosakiet jaunu zemāko punktu, lai aprēķinātu jauno drawdown. Ja iegūtais drawdown rādītājs ir lielāks par iepriekšējo, jums ir jauns maksimālais drawdown.
Kāpēc drawdown ir svarīgs?
Salīdzinot 2 tirdzniecības sistēmas, sistēma ar lielāku ienesīgumu ne vienmēr nozīmē labāku tirdzniecības stratēģiju — tas var vienkārši nozīmēt, ka tā uzņēmās lielāku risku nekā sistēma ar zemāku ienesīgumu. Ja vēlaties noskaidrot, kurai sistēmai ir labāka riska un atdeves attiecība, vienkārši izdaliet ienesīgumu ar maksimālo kapitāla kritumu — lielākā vērtība būs tai tirdzniecības sistēmai, kas ar tādu pašu ienesīgumu uzņēmās mazāku risku.
Piemēram:
- tirdzniecības sistēmai (a) ar 50% peļņu un 10% maksimālo kapitāla kritumu riska attiecība ir 5
- tirdzniecības sistēmai (b) ar 70% peļņu un 25% maksimālo kapitāla kritumu riska attiecība ir 2,8
Tātad, lai gan sistēma (b) nodrošināja lielāku ienesīgumu, tā uzņēmās gandrīz divreiz lielāku risku nekā sistēma (a). Daži investori dotu priekšroku lielākam ienesīgumam, savukārt citi vēlētos risku samazināt līdz minimumam un tāpēc izvēlētos sistēmu (a).
Forex kalkulatori
Valūtas kalkulator - Nekavējoties konvertējiet jebkuru valūtu pāri, izmantojot aktuālos valūtas kursus.
Pozīcijas lieluma kalkulators - Aprēķiniet optimālo darījuma lielumu, lai pārvaldītu savu risku.
Punktu kalkulators - Ātri atrodi pip vērtību savai izvēlētajai tirdzniecības apjomam un valūtu pārim.
Maržas kalkulator - Nosaki nepieciešamo marginu jūsu forex pozīcijām.
Fibonacci kalkulators - Identificējiet galvenos Fibonacci retracement un extension līmeņus.
Pivot punktu kalkulators - Aprēķiniet ikdienas pivot punktus, lai plānotu savus atbalsta un pretestības līmeņus.
Bankrota riska kalkulators - Novērtē iespēju zaudēt savu trading kontu.
Sviras kalkulator - Izprotiet, kā kredītsvira ietekmē jūsu tirdzniecības risku.
Salikto procentu kalkulators - Prognozējiet, kā jūsu bilance var pieaugt laika gaitā ar saliktajiem ienākumiem.
Peļņas kalkulators - Prognozējiet potenciālo peļņu vai zaudējumus saviem darījumiem.
Atlaižu kalkulators - Aprēķiniet prop trading atlīdzības, lai maksimāli palielinātu savus ieguvumus.
Swap / Rollover Kalkulators - Novērtējiet nakts mijmaiņas maksas vai kredītus, turot forex pozīciju.
Konsekvences Kalkulators - Pārbaudiet, vai jūsu prop trading rezultāti paliek konsekventi, pamatojoties uz galvenajiem veiktspējas noteikumiem.